
在中印尼高层会谈中,资源转化、能源和矿产合作以及中国企业在印尼的投资成为重要议题。印尼高层释放了欢迎中国企业投资并深化能源和矿产合作的积极信号。然而,印尼正在密集实施镍、煤、棕榈油等新政,采矿配额、基准定价、出口通道、外汇留存等方面的规则变得更加严格。印尼不再满足于矿石本地加工,而是希望争夺产业链收益与规则主导权。这使得深度扎根当地的中国企业面临政策转向带来的现实冲击。
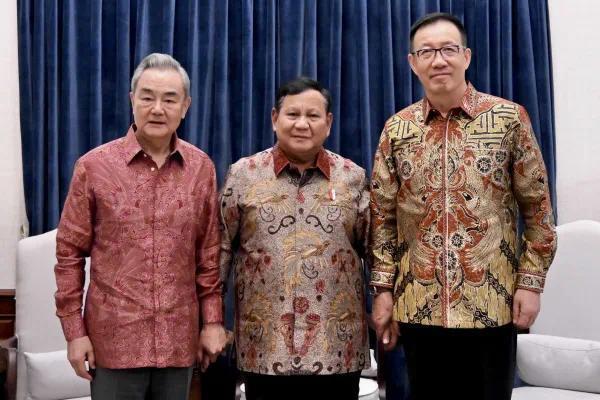
王毅在会见普拉博沃时提到,中方愿助力印尼将资源转化为发展动能。这一表态点出了印尼资源新政的核心:雅加达不再满足于拥有资源和加工产能,而是希望通过资源优势转化为财政收益、工业化能力和产业链主导权。过去十余年间,印尼通过下游化政策已经把镍矿留在本国加工,并催生出冶炼、园区和相关制造能力。如今,政策重点正从“在哪里加工”进一步转向“收益留在哪里、规则由谁掌握”,资源控链成为新阶段的关键。
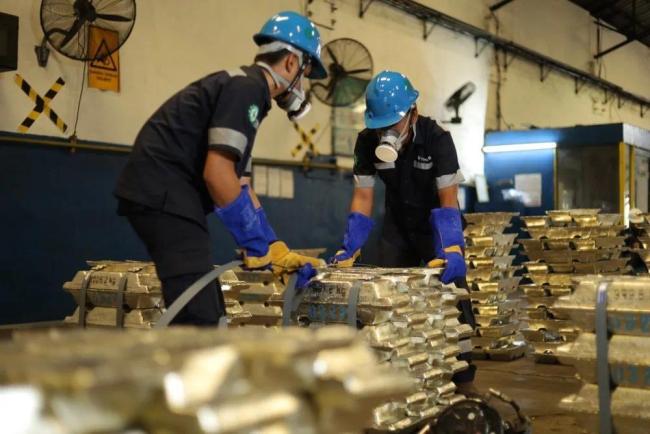
中国企业过去十余年深度参与了印尼镍矿、镍铁、MHP、高冰镍和园区配套项目,推动了印尼下游化的同时,也使自身更容易受到政策调整的影响。配额、基准定价、出口通道和外汇留存等规则变化会直接影响企业的开工率、原料成本、合同履约和资金回流。
面对印尼资源新政带来的挑战,中国出海企业可以从以下几个方面着手应对:借助双边磋商稳定企业经营预期,建立项目风险预警并梳理处置风险项目,推动企业做好本地化合规、分散资源布局,依托高层沟通化解外部干扰,保障中企在印尼合规稳健经营。
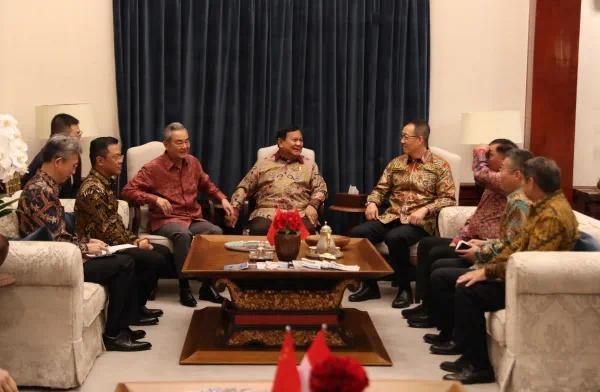
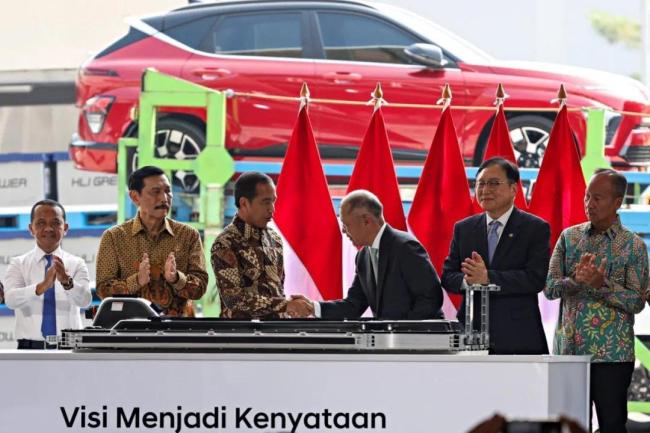
8月21日,王毅在会见普拉博沃时表示,中方有能力、有意愿通过深化合作助力印尼将资源转化为发展动能,加快工业化现代化步伐。印尼方面则表示,欢迎更多中国企业赴印尼投资兴业,将继续为中国企业提供良好营商环境,并反对任何别有用心的挑拨和炒作。这些政策指向同一条主线:印尼的资源政策正在从吸引资本、扩大产能,转向强化资源收益、财政回流和本国产业链主导权。
尽管印尼资源政策并非专门针对中国,但过去十年间,中国企业已深度嵌入印尼镍产业链。配额、定价、外汇和出口通道的变化都会影响企业的原料采购、资金周转和合同履约,使中国企业处于被动承压的位置。普拉博沃释放欢迎中国企业的信号,说明雅加达仍需要外部资本、技术和产业组织能力,而合作条件正在变化。中方强调助力印尼将资源转化为发展动能,表明中国愿意通过产业合作参与这一转化过程。
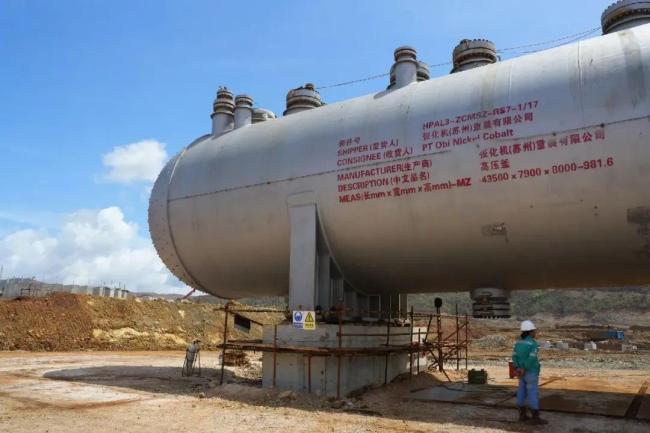
印尼是全球重要的镍资源国之一,也是热煤、棕榈油、锡、铜、铝土矿等大宗资源的重要生产国。过去十多年,雅加达最具代表性的资源政策是禁止镍矿原矿出口,倒逼企业在印尼本地建设冶炼和加工能力。这一路径改变了印尼镍产业的位置,大量外资进入苏拉威西、马鲁古等资源产区,镍铁、MHP、高冰镍和不锈钢产业迅速扩张。印尼从原矿出口国变成全球镍加工中心,中国企业提供了资本、技术、设备、园区运营和工程组织能力。
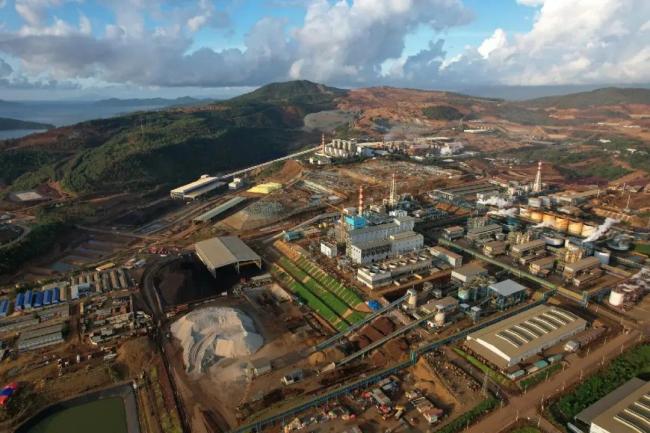
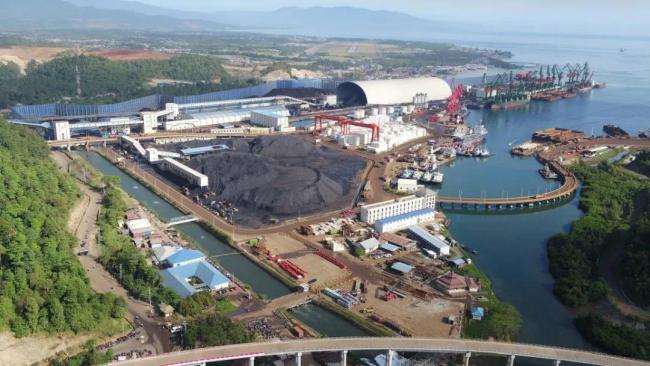
这种变化不仅限于多建几座冶炼厂,还形成了矿山、码头、电厂、冶炼厂、道路和生活配套相互连接的工业园区。矿石在当地被冶炼成镍铁,进一步进入不锈钢生产;也可以通过湿法工艺变成MHP等电池材料中间品,再接入新能源汽车和储能产业链。对印尼政府而言,这正是下游化的吸引力所在。资源不再是单纯的一次性卖出的原料,而是可以不断带动加工、物流、能源、金融和制造业的产业入口。然而,当外资企业掌握资金、技术、设备和销售网络时,印尼虽然拥有资源,却未必能掌握产业链中收益最高、规则最关键的环节。
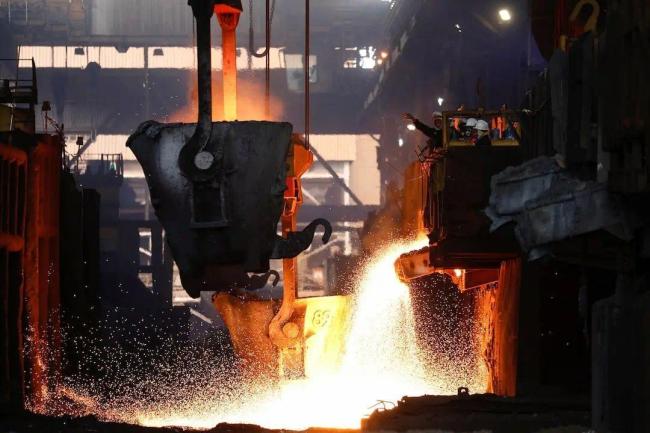
下游化走到一定阶段后,新的问题出现。冶炼和加工能力建起来以后,资源收益如何分配,产业链规则由谁定义,外资在其中扮演什么角色,开始变得更加敏感。雅加达不满足于仅仅把矿石留在本国加工,还希望把本国产业链继续向中下游延伸,并在配额、定价、出口通道和外汇回流等环节掌握更多主动权。这正是“资源控链”的含义:依托资源优势,把本国产业链从上游开采推向冶炼、加工、交易和相关制造环节,同时让更多收益留在国内。
在投资方面,雅加达仍在强调开放姿态,制造业、数字经济、绿色能源和基础设施仍有较大招商空间。变化主要发生在镍、煤、棕榈油等自然资源领域。这里的政策重点,正在从扩大投资规模转向提高投资质量,从吸引外资建厂转向掌握关键资源产业链上的规则。镍矿配额和定价机制是最直接的窗口,2026年不会全面扩大镍矿配额,金属矿产基准价公式也已调整。配额收紧可以避免矿石供应过快扩张压低价格,基准价上调则提高矿山交易底价,并进一步影响权利金、税费和本土矿企收入。
在出口和资金方面,战略商品出口通道被纳入更集中的监管安排,自然资源出口外汇留存规则也在趋严。对雅加达来说,资源收益不仅体现为矿石和中间品价格,还包括合同执行、结算完成、外汇回流以及财政从中获得的稳定收入。“将资源转化为发展动能”对应的是印尼过去十多年下游化政策的延续,也对应普拉博沃政府当下更强的资源控链诉求。
中国企业之所以对印尼资源新政感受更直接,是因为中企在印尼镍产业链上嵌入最深。过去十余年,中国企业以园区方式进入印尼资源产区,形成了高效率的产业集群。镍铁和不锈钢项目连接中国成熟的设备、工程和市场体系;MHP和高冰镍项目则连接新能源电池材料产业链。可以说,印尼镍业的快速崛起与中国企业的组织能力高度相关。这也使得政策变化会沿着项目经营、原料供应和投资预期三条线传导到中企身上。
资源类重资产项目的不确定性上升,中企在印尼资源领域的投资多为矿山、冶炼、园区、电力和港口等重资产项目,回收周期长、沉没成本高。矿石配额收紧会影响冶炼厂原料稳定性;基准价上调会压缩下游加工利润;出口通道调整会增加合同备案、贸易结算和货权安排的不确定性;外汇留存规则趋严则可能改变企业回款节奏和资金调度方式。此外,关键原料成本和供应稳定性承压,镍铁、NPI、MHP、高冰镍等中间品与中国不锈钢、新能源电池材料和部分高端合金产业联系紧密。配额收紧推高矿石获取难度,基准价调整抬高矿石交易底价,出口通道和留汇规则增加贸易摩擦成本,最终可能传导到国内原料采购价格。长期深耕信心也受到扰动,企业会变得谨慎,扩建项目要重新测算,融资安排要留出政策风险折扣,新投资会更加看重配额、环保、社区和长期合规条件。
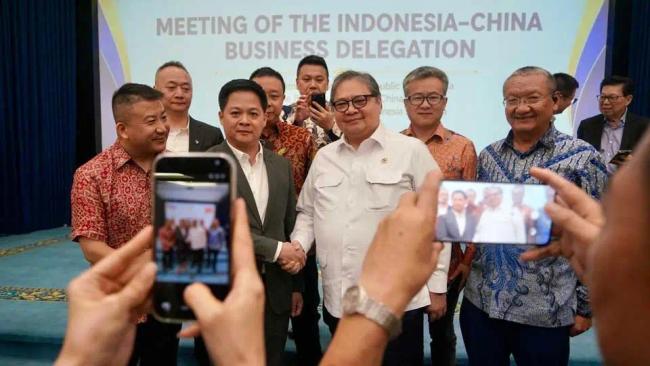
印尼政府调整资源政策,势必对中资中企的存量和增量发展产生冲击和影响。中资中企需要高度重视,积极灵活应对。具体措施包括:将印尼外资和资源政策稳定性纳入双边协调重点,建立政策沟通清单,争取项目过渡安排,形成行业共同诉求;建立重点行业和重点项目风险监测机制、风险预警和应急支持;推动中企从产能出海转向规则适应型深耕、多元资源布局和强化国内产业反哺;夯实中印尼双边伙伴关系为中资深耕当地保驾护航。收紧镍行业相关措施只是印尼新政府一系列调整外资政策的一个方面,旨在解决预算赤字和财政不稳健问题。因此,需要从两国合作的宏观和战略层面关注印尼的投资政策调整,与雅加达保持顶层密切沟通,进一步夯实双边战略伙伴关系,为中资中企在印尼和东南亚庞大市场深耕细作、保持优势保驾护航。
众和策略提示:文章来自网络,不代表本站观点。
